令和8年11月18日
証券取引等監視委員会
株式会社トーシンホールディングスにおける有価証券報告書等の虚偽記載に係る課徴金納付命令勧告について
1.勧告の内容
証券取引等監視委員会は、株式会社トーシンホールディングス(法人番号3180001020233)(以下「当社」という。)における金融商品取引法に基づく開示規制の違反について検査した結果、以下のとおり法令違反の事実が認められたので、本日、内閣総理大臣及び金融庁長官に対して、金融庁設置法第20条第1項の規定に基づき、課徴金納付命令を発出するよう勧告を行った。
2.法令違反の事実関係
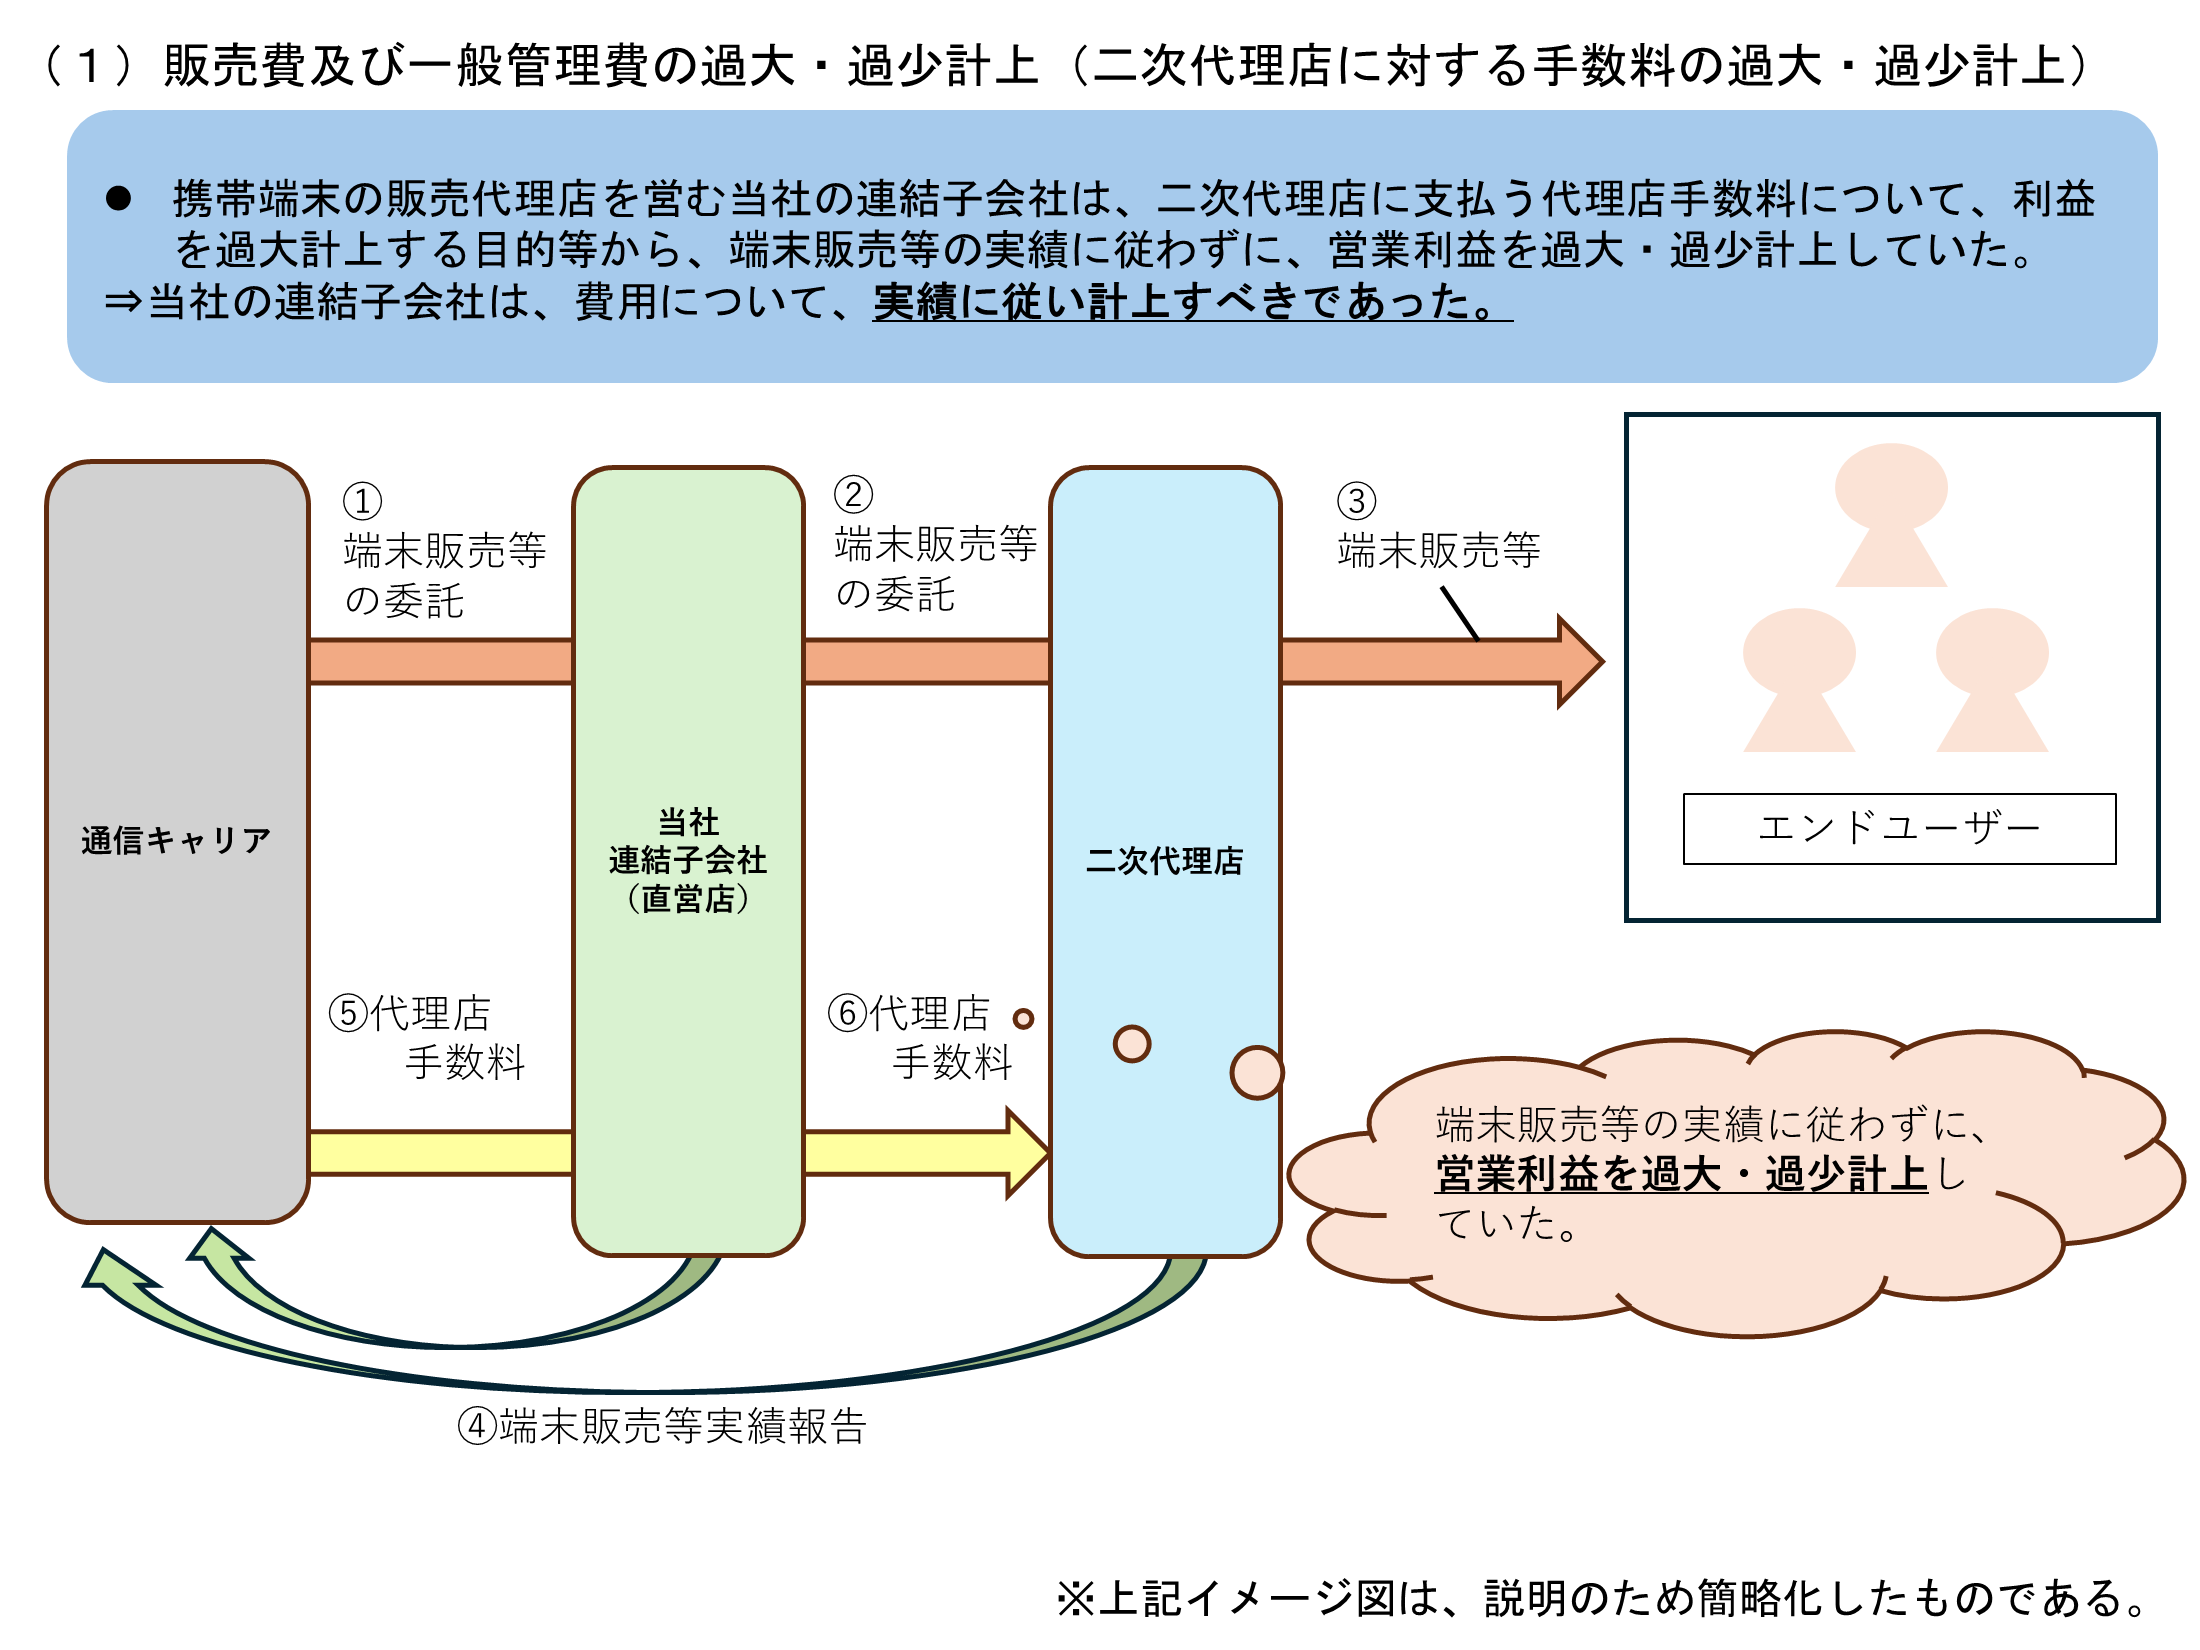
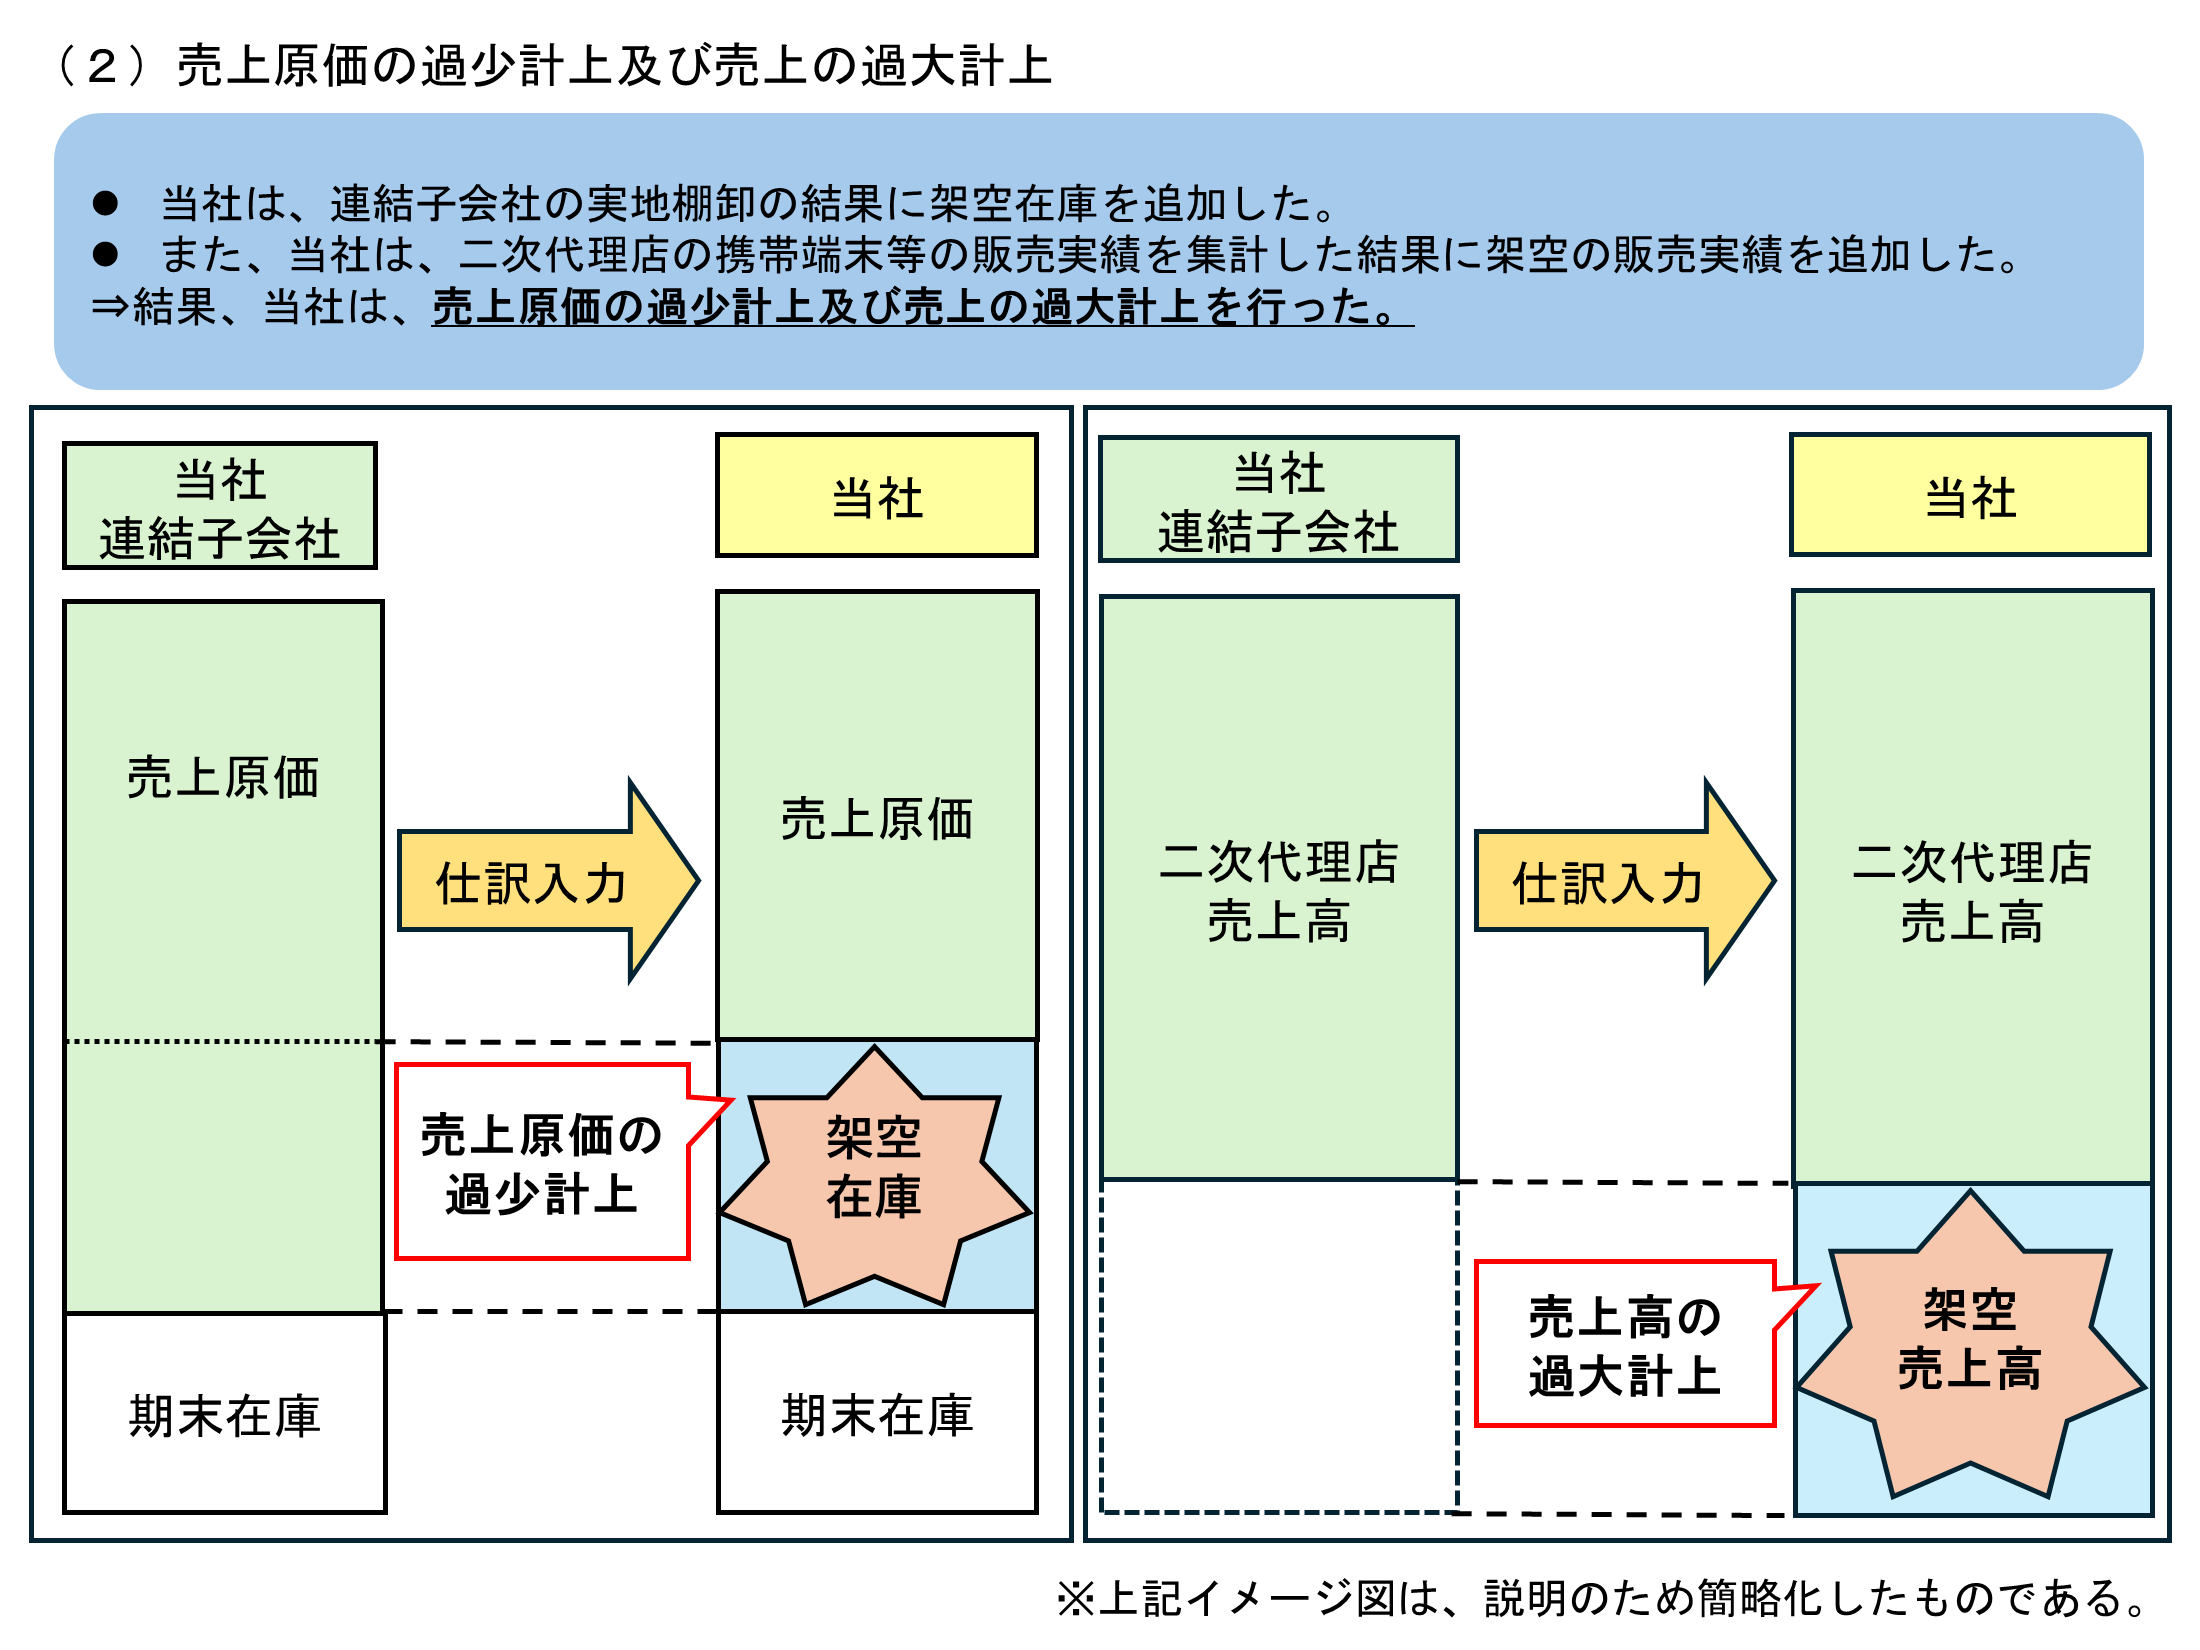
当社及び当社の連結子会社は、売上の過大計上、売上原価の過少計上並びに販売費及び一般管理費の過少計上及び過大計上の不適正な会計処理を行った。
※主な不適正な会計処理の概要については、別図のとおり。
この結果、当社は、東海財務局長に対し、金融商品取引法第172条の4第1項及び第2項並びに令和5年法律第79号による改正前の金融商品取引法(以下「旧金融商品取引法」という。)第172条の4第2項に規定する「重要な事項につき虚偽の記載」がある以下の有価証券報告書、四半期報告書、半期報告書、有価証券報告書の訂正報告書及び四半期報告書の訂正報告書を提出した(「重要な事項につき虚偽の記載」の内容は別紙1の表の番号1から番号15のとおり)。
・令和4年1月第3四半期四半期報告書(令和4年3月16日提出)
・令和4年7月第1四半期四半期報告書(令和4年9月14日提出)
・令和4年10月第2四半期四半期報告書(令和4年12月15日提出)
・令和5年1月第3四半期四半期報告書(令和5年3月17日提出)
・令和5年4月期有価証券報告書(令和5年7月31日提出)
・令和5年4月期有価証券報告書の訂正報告書(令和7年2月14日提出)
・令和5年7月第1四半期四半期報告書(令和5年9月14日提出)
・令和5年7月第1四半期四半期報告書の訂正報告書(令和7年2月14日提出)
・令和5年10月第2四半期四半期報告書(令和5年12月15日提出)
・令和5年10月第2四半期四半期報告書の訂正報告書(令和7年2月14日提出)
・令和6年1月第3四半期四半期報告書(令和6年3月18日提出)
・令和6年1月第3四半期四半期報告書の訂正報告書(令和7年2月14日提出)
・令和6年4月期有価証券報告書(令和6年7月31日提出)
・令和6年4月期有価証券報告書の訂正報告書(令和7年2月14日提出)
・令和6年10月中間期半期報告書(令和7年2月14日提出)
※主な不適正な会計処理の概要については、別図のとおり。
この結果、当社は、東海財務局長に対し、金融商品取引法第172条の4第1項及び第2項並びに令和5年法律第79号による改正前の金融商品取引法(以下「旧金融商品取引法」という。)第172条の4第2項に規定する「重要な事項につき虚偽の記載」がある以下の有価証券報告書、四半期報告書、半期報告書、有価証券報告書の訂正報告書及び四半期報告書の訂正報告書を提出した(「重要な事項につき虚偽の記載」の内容は別紙1の表の番号1から番号15のとおり)。
・令和4年1月第3四半期四半期報告書(令和4年3月16日提出)
・令和4年7月第1四半期四半期報告書(令和4年9月14日提出)
・令和4年10月第2四半期四半期報告書(令和4年12月15日提出)
・令和5年1月第3四半期四半期報告書(令和5年3月17日提出)
・令和5年4月期有価証券報告書(令和5年7月31日提出)
・令和5年4月期有価証券報告書の訂正報告書(令和7年2月14日提出)
・令和5年7月第1四半期四半期報告書(令和5年9月14日提出)
・令和5年7月第1四半期四半期報告書の訂正報告書(令和7年2月14日提出)
・令和5年10月第2四半期四半期報告書(令和5年12月15日提出)
・令和5年10月第2四半期四半期報告書の訂正報告書(令和7年2月14日提出)
・令和6年1月第3四半期四半期報告書(令和6年3月18日提出)
・令和6年1月第3四半期四半期報告書の訂正報告書(令和7年2月14日提出)
・令和6年4月期有価証券報告書(令和6年7月31日提出)
・令和6年4月期有価証券報告書の訂正報告書(令和7年2月14日提出)
・令和6年10月中間期半期報告書(令和7年2月14日提出)
3.課徴金の額の計算
上記の違法行為について金融商品取引法及び旧金融商品取引法に基づき算定される課徴金の額は、3000万円である(計算方法については別紙2のとおり)。
【別紙1】有価証券報告書等の虚偽記載の内容
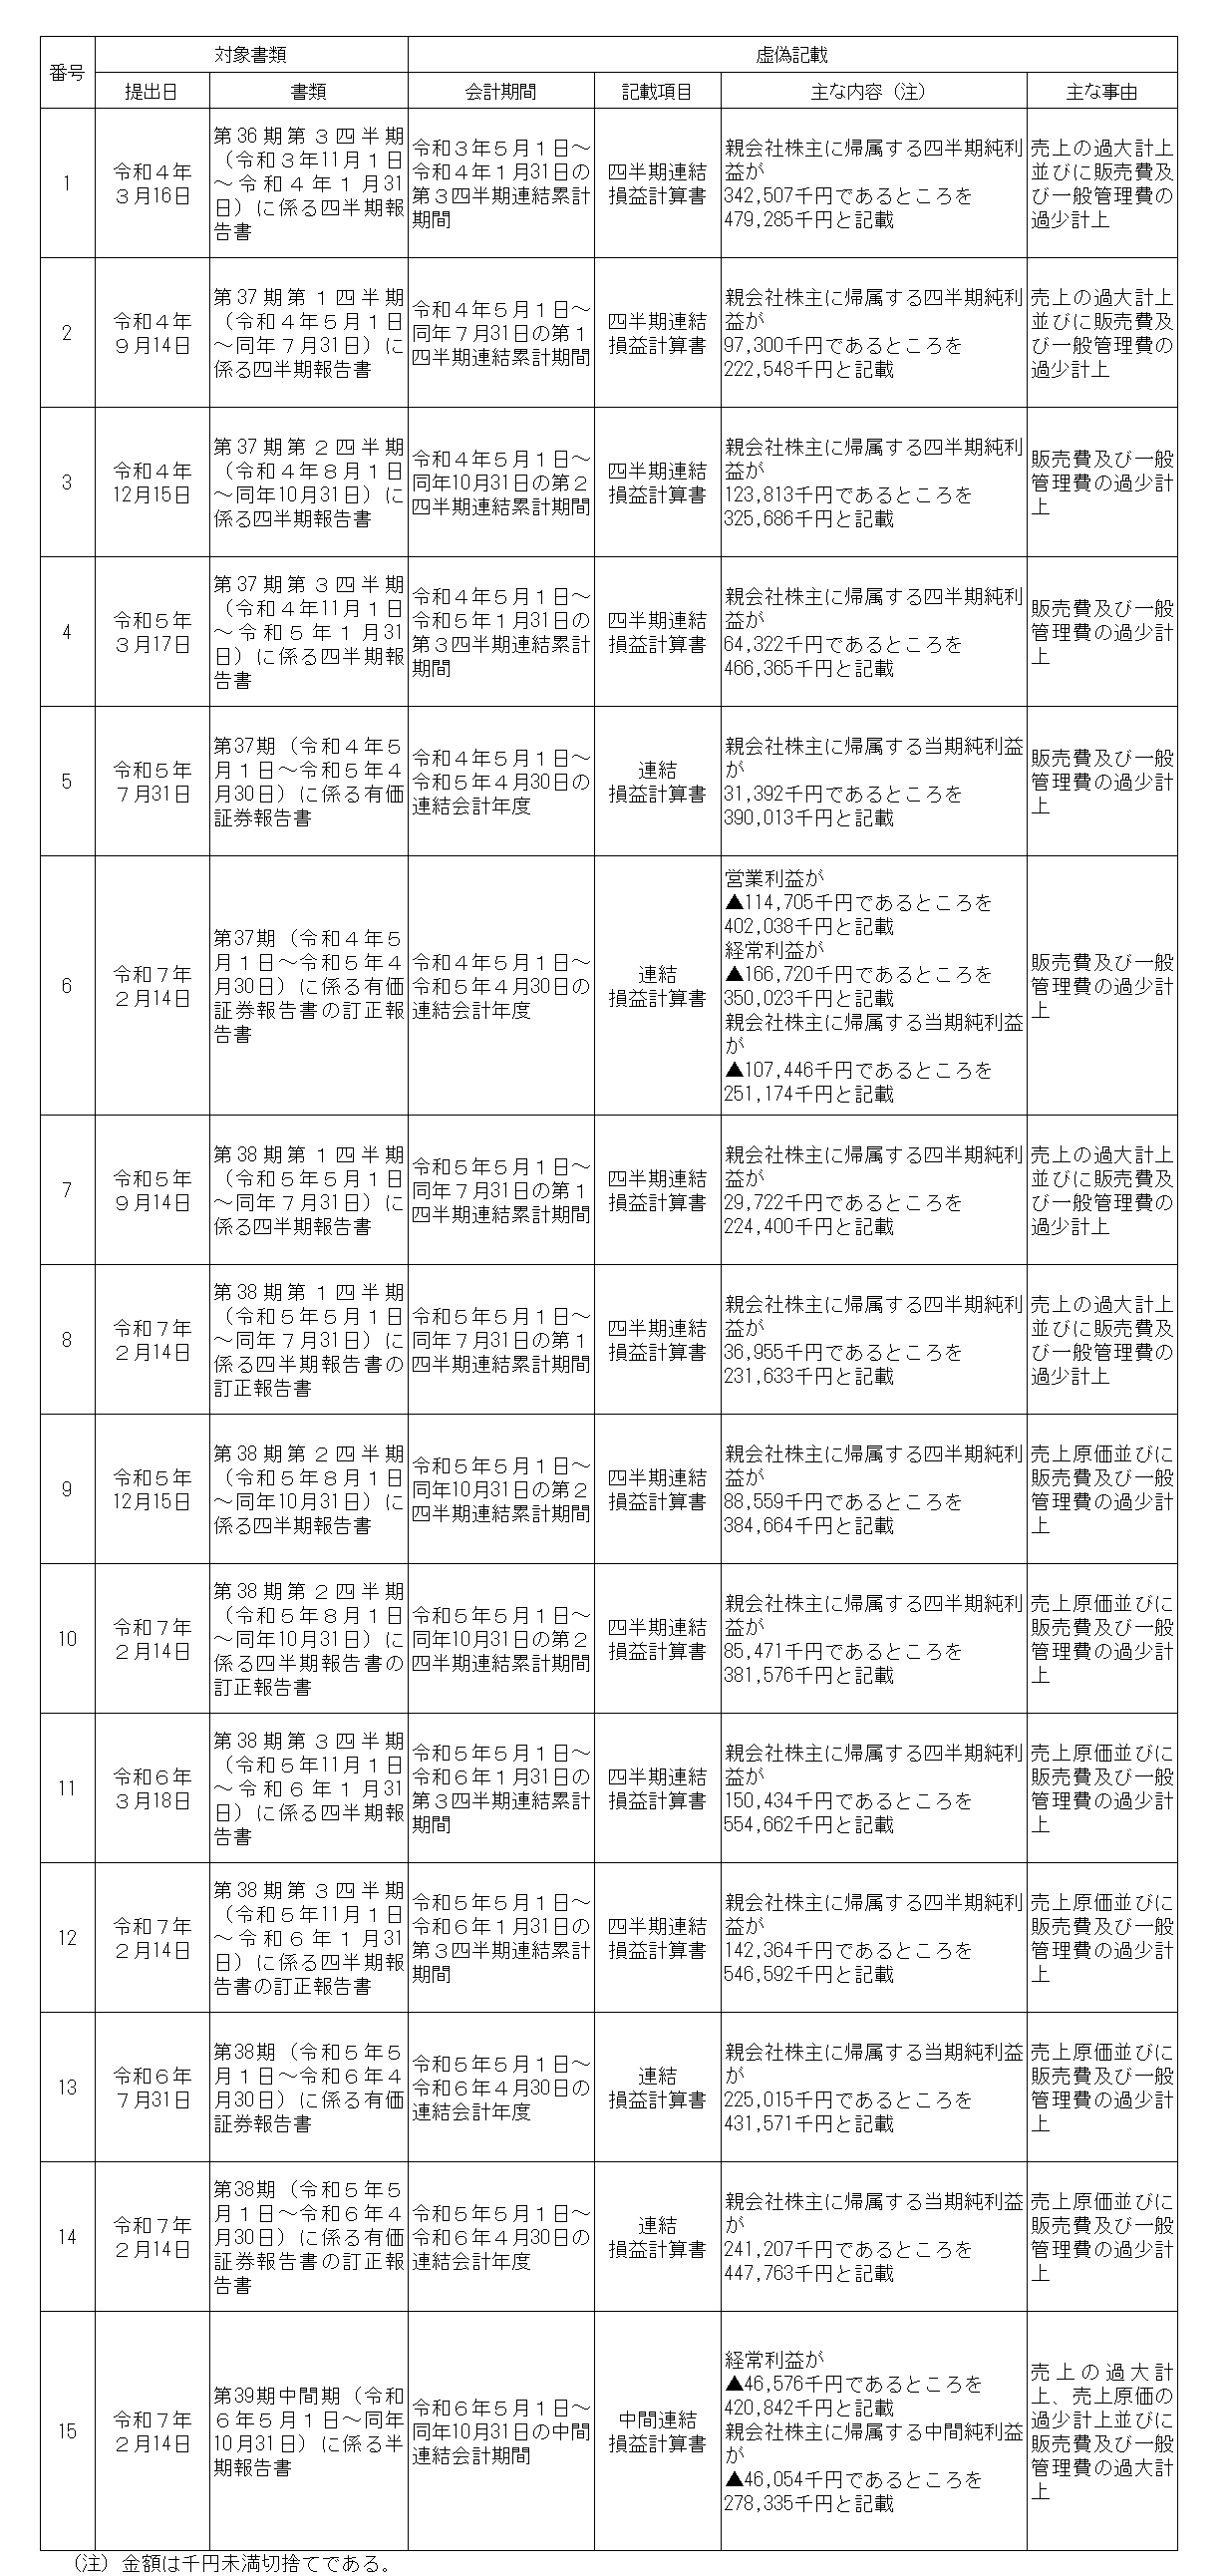
(クリックすると拡大されます)
【別紙2】課徴金の計算方法
(1) 旧金融商品取引法第172条の4第2項の規定により、令和4年1月第3四半期四半期報告書について算
出した課徴金の額は、当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得た額
243,290円が、6,000,000円を超えないことから、6,000,000円の2分の1に相当する額である
3,000,000円となる。
(2) 金融商品取引法第172条の4第1項及び旧金融商品取引法第172条の4第2項の規定により、令和4年
7月第1四半期四半期報告書、令和4年10月第2四半期四半期報告書、令和5年1月第3四半期四半
期報告書及び令和5年4月期有価証券報告書ごとに算出した額(以下(2)において「個別決定ごとの
算出額」という。)は、
ア 当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得た額
・令和4年7月第1四半期四半期報告書に係る額 249,116円
・令和4年10月第2四半期四半期報告書に係る額 252,316円
・令和5年1月第3四半期四半期報告書に係る額 247,764円
・令和5年4月期有価証券報告書に係る額 251,564円
が、いずれも
イ 6,000,000円
を超えないことから、
・令和4年7月第1四半期四半期報告書については、6,000,000円の2分の1に相当する額である
3,000,000円
・令和4年10月第2四半期四半期報告書については、6,000,000円の2分の1に相当する額である
3,000,000円
・令和5年1月第3四半期四半期報告書については、6,000,000円の2分の1に相当する額である
3,000,000円
・令和5年4月期有価証券報告書については、6,000,000円
となる。
ここで、これらの開示書類が同一の事業年度に係るものであることから、旧金融商品取引法第185条
の7第6項の規定により、6,000,000円を個別決定ごとの算出額に応じて按分した下記の金額が、
これらの開示書類に係る課徴金の額となる。
・令和4年7月第1四半期四半期報告書については、1,200,000円
・令和4年10月第2四半期四半期報告書については、1,200,000円
・令和5年1月第3四半期四半期報告書については、1,200,000円
・令和5年4月期有価証券報告書については、2,400,000円
出した課徴金の額は、当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得た額
243,290円が、6,000,000円を超えないことから、6,000,000円の2分の1に相当する額である
3,000,000円となる。
(2) 金融商品取引法第172条の4第1項及び旧金融商品取引法第172条の4第2項の規定により、令和4年
7月第1四半期四半期報告書、令和4年10月第2四半期四半期報告書、令和5年1月第3四半期四半
期報告書及び令和5年4月期有価証券報告書ごとに算出した額(以下(2)において「個別決定ごとの
算出額」という。)は、
ア 当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得た額
・令和4年7月第1四半期四半期報告書に係る額 249,116円
・令和4年10月第2四半期四半期報告書に係る額 252,316円
・令和5年1月第3四半期四半期報告書に係る額 247,764円
・令和5年4月期有価証券報告書に係る額 251,564円
が、いずれも
イ 6,000,000円
を超えないことから、
・令和4年7月第1四半期四半期報告書については、6,000,000円の2分の1に相当する額である
3,000,000円
・令和4年10月第2四半期四半期報告書については、6,000,000円の2分の1に相当する額である
3,000,000円
・令和5年1月第3四半期四半期報告書については、6,000,000円の2分の1に相当する額である
3,000,000円
・令和5年4月期有価証券報告書については、6,000,000円
となる。
ここで、これらの開示書類が同一の事業年度に係るものであることから、旧金融商品取引法第185条
の7第6項の規定により、6,000,000円を個別決定ごとの算出額に応じて按分した下記の金額が、
これらの開示書類に係る課徴金の額となる。
・令和4年7月第1四半期四半期報告書については、1,200,000円
・令和4年10月第2四半期四半期報告書については、1,200,000円
・令和5年1月第3四半期四半期報告書については、1,200,000円
・令和5年4月期有価証券報告書については、2,400,000円
(3) 金融商品取引法第172条の4第1項の規定により、令和5年4月期有価証券報告書の訂正報告書につい
て算出した課徴金の額は、当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得
た額251,564円が、6,000,000円を超えないことから、6,000,000円となる。
(4) 金融商品取引法第172条の4第1項及び旧金融商品取引法第172条の4第2項の規定により、令和5
年7月第1四半期四半期報告書、令和5年10月第2四半期四半期報告書、令和6年1月第3四半期四
半期報告書及び令和6年4月期有価証券報告書ごとに算出した額(以下(4)において「個別決定ごと
の算出額」という。)は、
ア 当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得た額
・令和5年7月第1四半期四半期報告書に係る額 252,657円
・令和5年10月第2四半期四半期報告書に係る額 262,592円
・令和6年1月第3四半期四半期報告書に係る額 258,035円
・令和6年4月期有価証券報告書に係る額 261,711円
が、いずれも
イ 6,000,000円
を超えないことから、
・令和5年7月第1四半期四半期報告書については、6,000,000円の2分の1に相当する額であ
る3,000,000円
・令和5年10月第2四半期四半期報告書については、6,000,000円の2分の1に相当する額であ
る3,000,000円
・令和6年1月第3四半期四半期報告書については、6,000,000円の2分の1に相当する額であ
る3,000,000円
・令和6年4月期有価証券報告書については、6,000,000円
となる。
ここで、これらの開示書類が同一の事業年度に係るものであることから、旧金融商品取引法第
185条の7第6項の規定により、6,000,000円を個別決定ごとの算出額に応じて按分した下記の金
額が、これらの開示書類に係る課徴金の額となる。
・令和5年7月第1四半期四半期報告書については、1,200,000円
・令和5年10月第2四半期四半期報告書については、1,200,000円
・令和6年1月第3四半期四半期報告書については、1,200,000円
・令和6年4月期有価証券報告書については、2,400,000円
(5) 金融商品取引法第172条の4第1項及び旧金融商品取引法第172条の4第2項の規定により、当社の
令和5年7月第1四半期四半期報告書の訂正報告書、令和5年10月第2四半期四半期報告書の訂正報告
書、令和6年1月第3四半期四半期報告書の訂正報告書及び令和6年4月期有価証券報告書の訂正報告書
ごとに算出した額(以下(5)において「個別決定ごとの算出額」という。)は、
ア 当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得た額
・令和5年7月第1四半期四半期報告書の訂正報告書に係る額 252,657円
・令和5年10月第2四半期四半期報告書の訂正報告書に係る額 262,592円
・令和6年1月第3四半期四半期報告書の訂正報告書に係る額 258,035円
・令和6年4月期有価証券報告書の訂正報告書に係る額 261,711円
が、いずれも
イ 6,000,000円
を超えないことから、
・令和5年7月第1四半期四半期報告書の訂正報告書については、6,000,000円の2分の1に相当
する額である3,000,000円
・令和5年10月第2四半期四半期報告書の訂正報告書については、6,000,000円の2分の1に相当
する額である3,000,000円
・令和6年1月第3四半期四半期報告書の訂正報告書については、6,000,000円の2分の1に相当
する額である3,000,000円
・令和6年4月期有価証券報告書の訂正報告書については、6,000,000円
となる。
ここで、これらの開示書類が同一の事業年度に係るものであることから、旧金融商品取引法第185
条の7第6項の規定により、6,000,000円を個別決定ごとの算出額に応じて按分した下記の金額
が、これらの開示書類に係る課徴金の額となる。
・令和5年7月第1四半期四半期報告書の訂正報告書については、1,200,000円
・令和5年10月第2四半期四半期報告書の訂正報告書については、1,200,000円
・令和6年1月第3四半期四半期報告書の訂正報告書については、1,200,000円
・令和6年4月期有価証券報告書の訂正報告書については、2,400,000円
となる。
(6) 金融商品取引法第172条の4第2項の規定により、令和6年10月中間期半期報告書について算出した
課徴金の額は、当社が発行する算定基準有価証券の市場価額の総額に10万分の6を乗じて得た額
269,598円が、6,000,000円を超えないことから、6,000,000円の2分の1に相当する額である
3,000,000円となる。
 English version


