市場へのメッセージ(令和8年9月17日)
~当委員会では、活動状況や問題意識等を簡潔かつ分かりやすくまとめて「市場へのメッセージ」として配信しています~
<概要>
今回は、検査結果に基づく勧告2件、内部者取引に対する課徴金納付命令勧告2件、四半期報告書等の虚偽記載に係る課徴金納付命令勧告1件、有価証券報告書等の重要な事項の不記載に係る課徴金納付命令勧告1件、内部者取引事件の告発1件、裁判所への禁止及び停止命令発出の申立て1件、公表物3件の紹介を行っております。
事案に応じて、その意義・特徴や発生原因、市場関係者や投資家の皆様へのメッセージ等を盛り込んでおりますのでぜひご覧ください。
<目次>
- ドゥラックアセットマネジメント株式会社に対する検査結果に基づく勧告について
- 株式会社グッドスピードの役員から伝達を受けた者による内部者取引に対する課徴金納付命令の勧告について
- moomoo証券株式会社に対する検査結果に基づく勧告について
- ENECHANGE株式会社における四半期報告書等の虚偽記載に係る課徴金納付命令勧告について
- 令和7年度「金融商品取引法における課徴金事例集~不公正取引編~」の公表について
- 令和7年度「証券取引等監視委員会の活動状況」の公表について
- 令和7年度「開示検査事例集」の公表について
- 株式会社I-neにおける有価証券報告書の重要な事項の不記載及び同社役員が所有する同社株式の売出しに係る目論見書の重要な事項の不記載に係る課徴金納付命令勧告について
- 公開買付者の従業者から伝達を受けた海外居住者によるNIPPO株式に係る内部者取引に対する課徴金納付命令の勧告について
- 株式会社ノバレーゼ株券及びAPAMAN株式会社株券に係る内部者取引事件の告発について
- 株式会社BANK INNOVATION及び株式会社プロスペリティアシュアランス並びにこれらの役員1名による金融商品取引法違反行為に係る裁判所への禁止及び停止命令発出の申立てについて
証券取引等監視委員会(以下「証券監視委」といいます。)は、令和8年6月2日、金融庁に対して、ドゥラックアセットマネジメント株式会社(以下「当社」といいます。)に行政処分を行うよう勧告しました。
上記のとおり、当社は、金商法第56条の2第1項の規定による検査の執行の妨げになる行為に及んだものであり、同法第52条第1項第7号に規定する「金融商品取引業に関し法令に違反したとき」に該当するものと認められます。
【事案の概要】
(1)金融商品取引業に係る業務につき、その執行について必要となる十分な知識及び経験を有する役員又は使用人を確保していない状況及び金融商品取引業を適確に遂行するための必要な体制が整備されていない状況
ア 経営管理態勢が機能していない状況
当社は、代表取締役を含めて4名の役員(非常勤監査役1名含みます。)が在籍しているほか、法令遵守に係る統括者としてコンプライアンス室長、投資助言業務の統括者として投資運用部長(以下、役員及びこれら業務の統括者等を総称して「管理役職員」といいます。)などを配置していました。
こうした中、今回検査において、令和6年1月以降、代表取締役以外の役員3名のうち、2名は業務自体を行っておらず、残りの1名についても、業務状況に照らし、経営管理にほとんど関与していないことが認められました。
また、営業所での投資助言・代理業(以下「助言業」といいます。)を開始以降、代表取締役は、金融商品取引業に関する知識や経験を全く備えていない者に営業所における業務管理全般を一任したまま、本来、営業所の業務を統括すべき投資運用部長には、顧客勧誘などの業務管理、営業員管理や顧客管理に一切携わらせなかったほか、業務上及び組織上の重要事項について報告を受ける十分な管理態勢も構築していませんでした。
さらに、当社は、助言業の運転資金につき、直近決算期において4期連続の赤字が継続しているなど、大幅な債務超過の状況に陥っているにもかかわらず、経営改善のための方策の検討すら行われていない状況にありました。
こうした中、今回検査において、令和6年1月以降、代表取締役以外の役員3名のうち、2名は業務自体を行っておらず、残りの1名についても、業務状況に照らし、経営管理にほとんど関与していないことが認められました。
また、営業所での投資助言・代理業(以下「助言業」といいます。)を開始以降、代表取締役は、金融商品取引業に関する知識や経験を全く備えていない者に営業所における業務管理全般を一任したまま、本来、営業所の業務を統括すべき投資運用部長には、顧客勧誘などの業務管理、営業員管理や顧客管理に一切携わらせなかったほか、業務上及び組織上の重要事項について報告を受ける十分な管理態勢も構築していませんでした。
さらに、当社は、助言業の運転資金につき、直近決算期において4期連続の赤字が継続しているなど、大幅な債務超過の状況に陥っているにもかかわらず、経営改善のための方策の検討すら行われていない状況にありました。
イ 管理役職員において営業所の管理ができていない状況
(ア)当社役職員でない者による営業活動を看過している状況
当社と雇用契約のない7名が、見込み顧客に対し、当社との投資顧問契約の締結に向けた勧誘行為を行い、同契約を締結した顧客計100名に対して、国内株式の買いの助言等を行うなど、当社の助言業務の一部を行っていた事実が認められました。
上記状況について、管理役職員は、関東財務局(以下「当局」といいます。)検査官らの指摘によって初めてこれを認識したとしており、当社は、約2年間という長期間にわたって、営業所の職員数の約2割に該当する7名が、当社役職員でないにもかかわらず、当社の助言業務の一部を実施していたことを看過していました。
(イ)営業員による営業実態を把握できていない状況
金融庁等の窓口宛てに、当社営業員が遠隔操作によって顧客に暗号資産交換業者で口座開設させているなど、当社による暗号資産取引等の営業活動に関して多数の苦情が寄せられていたところ、当社の営業実態は以下のとおりとなっていました。
投資運用部長は、顧客へ投資助言を行う営業所の業務を統括すべき立場にあるところ、営業員による投資助言の具体的な状況を全く把握していないほか、助言記録の作成に一切関与していませんでした。
また、コンプライアンス室長は、営業所が使用しているデータへのアクセス権限がないため、日々、営業員が作成している助言記録の検証を行っていないほか、営業所における顧客勧誘の方法や苦情対応の状況などについて、営業所から報告を受ける態勢も構築されていないことから、管理役職員が営業現場における業務実態を把握できておらず、当社営業員に対するけん制が全く機能していない状況となっていました。
上記のとおり、当社においては、経営管理態勢及び内部管理態勢が機能しておらず、営業所における不適切な業務運営(下記(2)の点を含む。)が看過されているなど、法令等違反行為をけん制・防止する態勢が構築されていない状況であり、金融商品取引業を適確に遂行するための人員確保及び体制整備が行われていないものと認められます。
当社における上記の状況は、金商法第29条の4第1項第1号の2に規定する「金融商品取引業に係る業務のそれぞれにつき、その執行について必要となる十分な知識及び経験を有する役員又は使用人を確保していないと認められる者」及び同項第1号ヘに定める「金融商品取引業を適確に遂行するための必要な体制が整備されていると認められない者」に該当し、同法第52条第1項第1号に該当すると認められます。
(2)検査忌避
営業所の臨店検査において、当局検査官らが業務に関係する資料の提出を求めるなどしたところ、当社の営業員らは、これに反発した上、検査官らによる要求にもかかわらず、一部を除き正当な理由なくその提出を拒否し、あるいは、一旦提出に応じた電子データの削除を要求するなどし、検査の執行を著しく阻害しました。
上記のとおり、当社は、金商法第56条の2第1項の規定による検査の執行の妨げになる行為に及んだものであり、同法第52条第1項第7号に規定する「金融商品取引業に関し法令に違反したとき」に該当するものと認められます。
【証券監視委からのメッセージ】
- 当社は、管理役職員において営業所の管理ができていない状況にあった中、営業所における不適切な業務運営や検査忌避行為が認められるなど、経営管理態勢及び内部管理態勢が機能しておらず、法令等違反行為をけん制・防止する態勢が構築されていない状況となっていました。
- 証券監視委は、このような法令違反行為が認められた場合には、厳正に対処してまいります。
2.株式会社グッドスピードの役員から伝達を受けた者による内部者取引に対する課徴金納付命令の勧告について
証券取引等監視委員会(以下「証券監視委」といいます。)は、取引調査の結果に基づいて、令和8年6月5日、内閣総理大臣及び金融庁長官に対して課徴金納付命令勧告を行いました。【事案の概要】
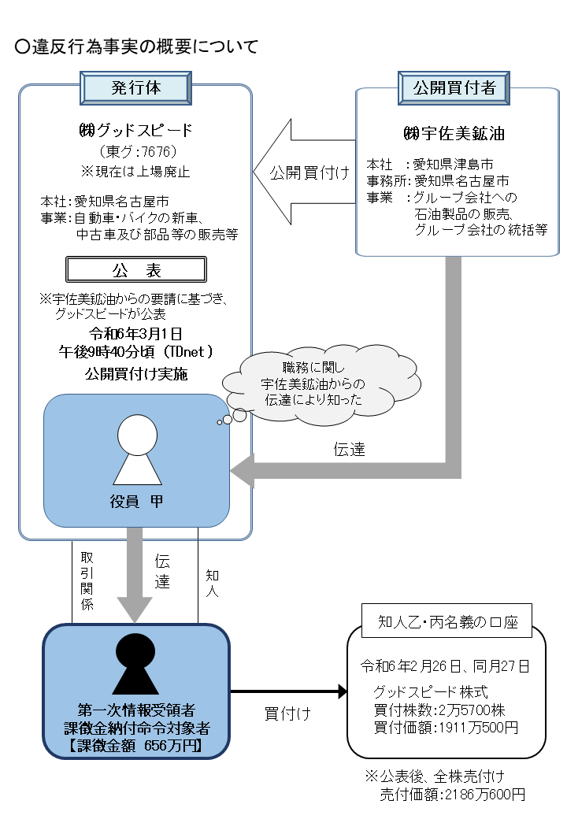
課徴金納付命令対象者は、株式会社グッドスピード(以下「グッドスピード」といいます。令和6年8月23日上場廃止)の役員であった甲から、同人がその職務に関し株式会社宇佐美鉱油(以下「宇佐美鉱油」といいます。)からの伝達により知った、宇佐美鉱油の業務執行を決定する機関が、グッドスピード株式の公開買付けを行うことについての決定をした旨の公開買付け等の実施に関する事実(以下「本件事実」といいます。)の伝達を受けながら、本件事実の公表前に知人名義(2口座)でグッドスピード株式を買い付けたものです。【事案の特色】
本件は、株取引に高い規範意識を保つことが求められる上場企業の役員という立場の者が本件事実を伝達したことによって起こった違反行為であり、また、複数の他人名義の借名口座を使ってインサイダー取引を行った悪質な事案です。【証券監視委からのメッセージ】
本件を勧告することにより、改めて上場企業の役職員に対して情報管理の重要性を促すことができるとともに、借名口座を使用して取引をしても必ず実態が明らかになることを周知することで、同様の違反行為を抑止する効果が期待できると考えています。なお、先般公表した課徴金事例集のコラム6(「情報管理の重要性3~プライベート編~」)でも取り上げたとおり、知人等との会話で、何気なく勤務先や仕事の話をすることもあるかと思いますが、その内容によってはインサイダー取引規制の対象となる場合があります。上場会社におかれては、役職員に対して、たとえ知人や取引先等であっても安易にインサイダー情報等を伝えることのないよう、研修等を通じて周知・徹底いただくことも重要です。
3.moomoo証券株式会社に対する検査結果に基づく勧告について
証券取引等監視委員会(以下「証券監視委」といいます。)は、令和8年6月5日、金融庁に対して、moomoo証券株式会社(以下「当社」といいます。)に行政処分を行うよう勧告しました。
【事案の概要】
当社は、令和6年1月から、少額投資非課税制度(以下「NISA」といいます。)による金融商品の提供を開始し、インターネット取引を通じ、NISAの対象商品として、米国上場株式及び米国上場投資信託(以下「米国ETF」といいます。)の売買の委託の取次ぎ等を行っています。
なお、当社は、インターネット取引サービスの開始以降、株式の買付代金の贈呈などを内容とする口座開設のキャンペーン等を展開することにより、新規の口座開設者数を増加させていました。
こうした中、今回検査において、当社の業務運営の状況について検証したところ、以下の問題が認められました。
なお、当社は、インターネット取引サービスの開始以降、株式の買付代金の贈呈などを内容とする口座開設のキャンペーン等を展開することにより、新規の口座開設者数を増加させていました。
こうした中、今回検査において、当社の業務運営の状況について検証したところ、以下の問題が認められました。
(1)NISAの対象商品に係る登録業務等における不適切な業務運営
ア.米国ETF等の契約の締結に関し、顧客に対して虚偽のことを告げる行為
租税特別措置法等においては、上場投資信託(ETF)などがNISAにおける成長投資枠の対象商品と規定されている一方、外国社債券であって、その償還価額が特定の指標に連動することを目的とする上場指標連動証券(ETN)などが対象外商品とされています。また、NISAの対象商品の除外要件として、毎月分配型又はヘッジ目的等以外のデリバティブ取引が利用されている投資信託等が規定(以下、対象外商品と併せて「本件除外要件等」といいます。)されています。
こうした中、当社では、NISAの対象商品をシステムへ登録する業務を担当する部署において本件除外要件等を正確に認識しておらず、内部規程にも本件除外要件等の定めを設けていなかったことから、少なくとも米国ETF及び米国上場指標連動証券の計77銘柄(以下「本件銘柄」といいます。)に関し、本件除外要件等に該当するにもかかわらず、自社ウェブサイト又はアプリを通じて顧客が閲覧可能なネット取引の注文画面において、NISAの対象商品である旨の事実と異なる内容を告げて販売を行いました。その結果、59顧客(以下「本件対象顧客」といいます。)が、本件銘柄のうち25銘柄について、NISA口座において売買を行いました。
その後、当社は、顧客からの問合せを受けて上記の行為を把握し、NISAの対象商品としての販売を停止等しましたが、内部規程の見直しやチェック態勢の構築といった実効性のある改善策を策定しなかったことから、本件除外要件等に該当する米国ETF1銘柄に関し、本件銘柄と同様、事実と異なる内容を告げて、当該銘柄の販売を行ったことが、今回検査において判明しました。
当社における上記行為は、金融商品取引法(以下「金商法」といいます。)第38条第1号に規定する「金融商品取引契約の締結又はその勧誘に関して、顧客に対し虚偽のことを告げる行為」に該当するものと認められます。
イ.本件対象顧客に対して著しく杜撰な対応を行っている状況
当社は、内部管理統括責任者を中心に本件対象顧客への対応を検討した結果、本件対象顧客に対し、課税口座(特定口座もしくは一般口座)への振替又は約定の取消処理の選択が可能なことなどについて通知(以下「本件通知(i)」といいます。)を行いました。その後、当社は、システムの仕様により特定口座への振替ができないことを把握したため、再度、本件対象顧客に対し、一般口座へのみ振替が可能なことなどについて通知(以下「本件通知(ii)」といいます。)を行いました。
当社は、本件対象顧客に対する今後の対応を検討する際、システムでの対応の可否といった基本的な確認を怠り本件通知(i)を行ったほか、特定口座への移管を希望した顧客への代替案などを何ら検討しないまま、システムの仕様により一括処理ができないという自らの都合のみを理由として特定口座への移管を行わないことを決定し、本件通知(ii)を行いました。
上記のとおり、当社においては、本件対象顧客に対して著しく杜撰な対応を行っていました。
租税特別措置法等においては、上場投資信託(ETF)などがNISAにおける成長投資枠の対象商品と規定されている一方、外国社債券であって、その償還価額が特定の指標に連動することを目的とする上場指標連動証券(ETN)などが対象外商品とされています。また、NISAの対象商品の除外要件として、毎月分配型又はヘッジ目的等以外のデリバティブ取引が利用されている投資信託等が規定(以下、対象外商品と併せて「本件除外要件等」といいます。)されています。
こうした中、当社では、NISAの対象商品をシステムへ登録する業務を担当する部署において本件除外要件等を正確に認識しておらず、内部規程にも本件除外要件等の定めを設けていなかったことから、少なくとも米国ETF及び米国上場指標連動証券の計77銘柄(以下「本件銘柄」といいます。)に関し、本件除外要件等に該当するにもかかわらず、自社ウェブサイト又はアプリを通じて顧客が閲覧可能なネット取引の注文画面において、NISAの対象商品である旨の事実と異なる内容を告げて販売を行いました。その結果、59顧客(以下「本件対象顧客」といいます。)が、本件銘柄のうち25銘柄について、NISA口座において売買を行いました。
その後、当社は、顧客からの問合せを受けて上記の行為を把握し、NISAの対象商品としての販売を停止等しましたが、内部規程の見直しやチェック態勢の構築といった実効性のある改善策を策定しなかったことから、本件除外要件等に該当する米国ETF1銘柄に関し、本件銘柄と同様、事実と異なる内容を告げて、当該銘柄の販売を行ったことが、今回検査において判明しました。
当社における上記行為は、金融商品取引法(以下「金商法」といいます。)第38条第1号に規定する「金融商品取引契約の締結又はその勧誘に関して、顧客に対し虚偽のことを告げる行為」に該当するものと認められます。
イ.本件対象顧客に対して著しく杜撰な対応を行っている状況
当社は、内部管理統括責任者を中心に本件対象顧客への対応を検討した結果、本件対象顧客に対し、課税口座(特定口座もしくは一般口座)への振替又は約定の取消処理の選択が可能なことなどについて通知(以下「本件通知(i)」といいます。)を行いました。その後、当社は、システムの仕様により特定口座への振替ができないことを把握したため、再度、本件対象顧客に対し、一般口座へのみ振替が可能なことなどについて通知(以下「本件通知(ii)」といいます。)を行いました。
当社は、本件対象顧客に対する今後の対応を検討する際、システムでの対応の可否といった基本的な確認を怠り本件通知(i)を行ったほか、特定口座への移管を希望した顧客への代替案などを何ら検討しないまま、システムの仕様により一括処理ができないという自らの都合のみを理由として特定口座への移管を行わないことを決定し、本件通知(ii)を行いました。
上記のとおり、当社においては、本件対象顧客に対して著しく杜撰な対応を行っていました。
(2)有価証券等管理業務に係る善管注意義務違反
当社は、振替業務に係る法令等諸規則の理解が不足していることから、顧客からの入出庫の申請に基づく対応はあくまでサービスの一環にすぎず、申請に応じないことも許容されると誤認するなど、国内上場株式に関し、顧客からの出庫の申請を一律に受け付けていないほか、公募投資信託に関し、当社及び他社でも取り扱っている商品であり、入出庫の対応が可能であるにもかかわらず、顧客からの入出庫の申請を一律に受け付けていませんでした。
当社においては、顧客の有価証券の移転を管理する口座管理機関としての責務を果たすことが求められるところ、上記行為は、顧客のために善良な管理者の注意をもって、有価証券等管理業務(振替業務)を行っておらず、金商法第43条に規定する「善良な管理者の注意義務」に違反するものと認められます。
当社においては、顧客の有価証券の移転を管理する口座管理機関としての責務を果たすことが求められるところ、上記行為は、顧客のために善良な管理者の注意をもって、有価証券等管理業務(振替業務)を行っておらず、金商法第43条に規定する「善良な管理者の注意義務」に違反するものと認められます。
(3)疑わしい取引の該当性を検討・判断していない状況
当社は、口座開設業務の開始以降、疑わしい取引の届出(以下「届出」といいます。)業務に係る法令等諸規則の理解が不足していることから、口座開設を謝絶等した顧客とは取引関係が生じておらず、疑わしい取引の該当性を検討する必要性はないと誤った認識をしていました。このため、口座開設を謝絶等した少なくとも延べ1,531顧客に関し、疑わしい取引の該当性を検討・判断していない状況となっていました。
当社における上記の状況は、本来届出を行うべき取引の届出がなされていないことが懸念され、犯罪による収益の移転防止に関する法律に違反する可能性があるものと認められます。
当社における上記の状況は、本来届出を行うべき取引の届出がなされていないことが懸念され、犯罪による収益の移転防止に関する法律に違反する可能性があるものと認められます。
(4)金融商品取引業に係る電子情報処理組織の管理が十分でないと認められる状況(サイバーセキュリティを含むシステムリスク管理態勢が不十分な状況)
当社においては、システム障害の適切な記録、根本原因の究明及び傾向分析が十分に行われておらず、システム障害管理等が不十分な状況が認められました。また、内部規程において、各部門の情報管理責任者が、情報セキュリティ管理の状況を確認すると定めているものの、当該確認が実施されておらず、各部門の情報セキュリティ管理の実態を適切に把握していないなど、システムリスクに係るモニタリングが不十分な状況等が認められました。
当社では、情報セキュリティ委員会(委員長は代表取締役社長)を設置しており、同委員会が、ITガバナンスの中心的な役割を担っているところ、情報セキュリティ委員会は、上記の状況を把握しているにもかかわらず、改善に向けた対応を指示しておらず、問題が継続した状況を放置していました。
また、当社経営陣は、インターネット取引のサービス開始から数年が経過し、加えて、上記のとおり、情報セキュリティ委員会を通じて、システムリスク管理態勢に係る課題を把握しているにもかかわらず、適時・適切に対応を指示していませんでした。
当社における上記のような業務運営の状況は、投資者保護に支障を生ずるおそれがあり、金商法第40条第2号に基づく金融商品取引業等に関する内閣府令第123条第1項第14号に規定する「金融商品取引業等に係る電子情報処理組織の管理が十分でないと認められる状況」に該当するものと認められます。
当社では、情報セキュリティ委員会(委員長は代表取締役社長)を設置しており、同委員会が、ITガバナンスの中心的な役割を担っているところ、情報セキュリティ委員会は、上記の状況を把握しているにもかかわらず、改善に向けた対応を指示しておらず、問題が継続した状況を放置していました。
また、当社経営陣は、インターネット取引のサービス開始から数年が経過し、加えて、上記のとおり、情報セキュリティ委員会を通じて、システムリスク管理態勢に係る課題を把握しているにもかかわらず、適時・適切に対応を指示していませんでした。
当社における上記のような業務運営の状況は、投資者保護に支障を生ずるおそれがあり、金商法第40条第2号に基づく金融商品取引業等に関する内閣府令第123条第1項第14号に規定する「金融商品取引業等に係る電子情報処理組織の管理が十分でないと認められる状況」に該当するものと認められます。
上記(1)から(4)の状況等は、当社において、経営管理態勢及び内部管理態勢が不十分なことに起因しているものと認められます。
ア 経営管理態勢が不十分な状況
当社経営陣は、営業施策を優先する一方で、役職員のコンプライアンス意識の醸成・向上に向けた十分な取組みを行っていませんでした。また、業務や法令等諸規則、システムリスク管理に精通した十分な人的リソースの配賦、適切な内部規程の作成・管理といった法令遵守を徹底するために必要な措置を怠っているほか、下記イに記載のとおり、実効性のある内部管理態勢を構築しておらず、当社の経営管理態勢は不十分な状況にあるものと認められます。
イ 内部管理態勢が不十分な状況
当社では、内部管理部門の法令等諸規則の理解が不足していることから、内部規程の見直しが必要な場合であっても適時に見直しを行っていないほか、新商品・新規サービスの導入時等において、法令等諸規則を遵守する観点からの十分な確認が行われていませんでした。また、当社においては、システムリスク管理に精通した十分な人的リソースが不足しているほか、必要な内部規程が整備されておらず、業容に応じた適切な管理態勢が十分に構築されておらず、当社の内部管理態勢は不十分な状況にあるものと認められます。
当社における上記のような業務運営の状況は、投資者保護上重大な問題があり、金商法第51条に規定する「業務の運営に関し、公益又は投資者保護のため必要かつ適当であると認めるとき」に該当するものと認められます。
【証券監視委からのメッセージ】
- 当社では複数の重大な法令違反が認められましたが、これらの問題は経営陣が、適切な内部規程の作成・管理等の法令遵守を徹底するための措置を怠っているなど、経営管理態勢が不十分な状況となっていたこと、内部管理部門の法令等諸規則の理解が不足しているなど、内部管理態勢が不十分な状況となっていたことにより発生したものと認められます。
- 証券監視委は、このような法令違反行為が認められた場合には、厳正に対処してまいります。
- ※ 当社に対しては、令和8年6月19日に、関東財務局長から業務停止命令(3か月)及び業務改善命令の処分が行われています。
4.ENECHANGE株式会社における四半期報告書等の虚偽記載に係る課徴金納付命令勧告について
証券取引等監視委員会(以下「証券監視委」といいます。)は、ENECHANGE株式会社(以下「当社」といいます。)における金融商品取引法に基づく開示規制の違反について検査した結果、下記のとおり法令違反の事実が認められたことから、令和8年6月12日に内閣総理大臣及び金融庁長官に対して課徴金納付命令勧告を行いました。
【法令違反の内容】
当社及び当社の連結子会社は、売上の過大計上の不適正な会計処理を行ったことにより、「重要な事項につき虚偽の記載」がある下記の開示書類を関東財務局長に提出しました。
(継続開示書類)合計1通
- 令和5年9月第3四半期四半期報告書(令和5年11月10日提出)
(発行開示書類)合計1通
- 有価証券届出書(令和6年2月9日提出)
【主な不適正な会計処理の概要】
売上の過大計上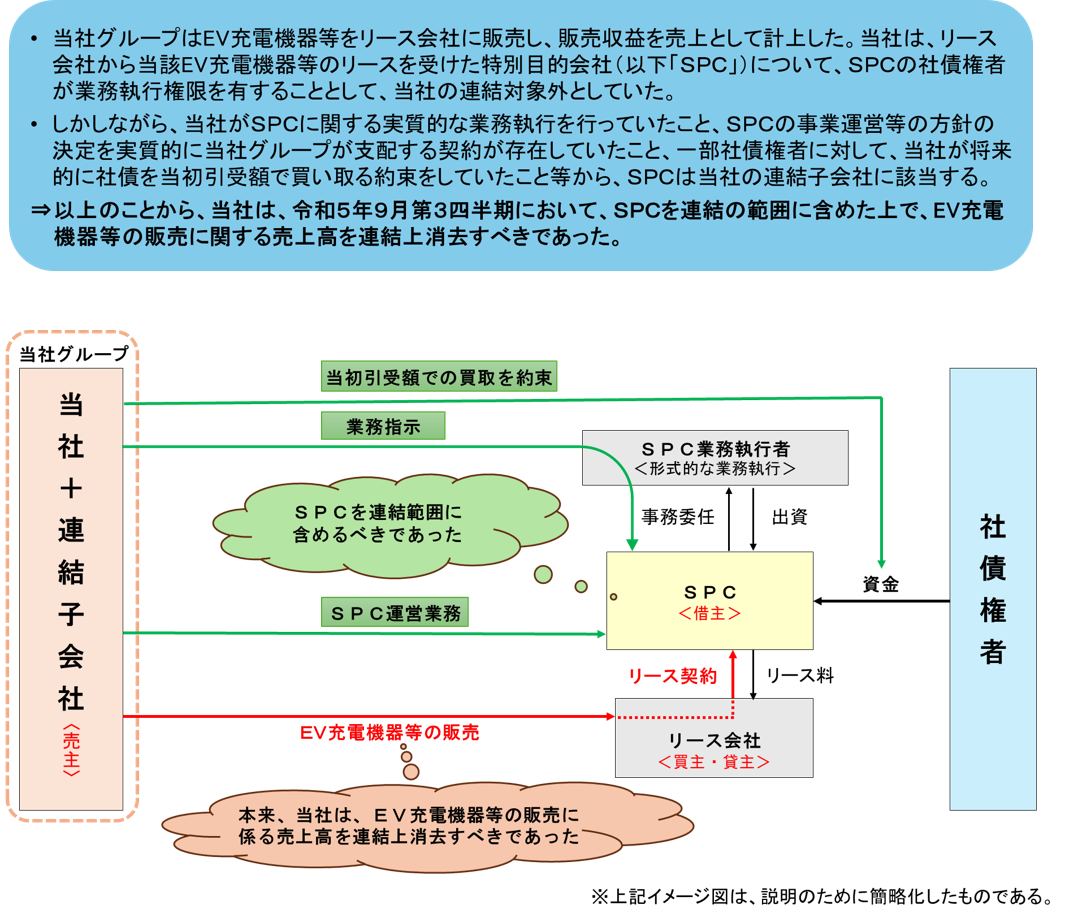
証券監視委は、本事例のような四半期報告書等における虚偽記載などの開示規制違反に対して、引き続き厳正に対処してまいります。
5.令和7年度「金融商品取引法における課徴金事例集~不公正取引編~」の公表について
証券取引等監視委員会(以下「証券監視委」といいます。)は、令和8年6月23日、「金融商品取引法における課徴金事例集~不公正取引編~」(以下「事例集」といいます。)を公表しました。
事例集は、証券監視委が、主に令和7年度に、インサイダー取引や相場操縦といった金融商品取引法違反となる不公正取引に関し課徴金納付命令の勧告を行った事案について、分析を行うとともに概要を取りまとめ、事例として紹介するものです。
また、「監視委コラム」では、本年度の勧告事案等も踏まえ、市場関係者の関心が高いと思われるテーマや、証券監視委から市場関係者に特に伝えたいテーマを選び、イラスト等も活用しつつ、記載内容を最新の情報に更新するなど、内容の充実を図りました。
以下は、監視委コラムの一例です。
事例集は、証券監視委が、主に令和7年度に、インサイダー取引や相場操縦といった金融商品取引法違反となる不公正取引に関し課徴金納付命令の勧告を行った事案について、分析を行うとともに概要を取りまとめ、事例として紹介するものです。
また、「監視委コラム」では、本年度の勧告事案等も踏まえ、市場関係者の関心が高いと思われるテーマや、証券監視委から市場関係者に特に伝えたいテーマを選び、イラスト等も活用しつつ、記載内容を最新の情報に更新するなど、内容の充実を図りました。
以下は、監視委コラムの一例です。
- インサイダー取引後に起こり得ること
~それでもやりますか?インサイダー取引~ - 違反行為は見逃さない
~少額取引・他人名義取引等でも発覚~ - 第一次情報受領者について
~会社関係者等以外の人からの情報でもインサイダー取引となる場合も~ - 如何なる国から発注された取引であっても監視しています!
~海外法人による相場操縦~ - 偽計(「特殊見せ玉」)による不公正取引に対する課徴金勧告
~ザラバ以外の取引であっても見逃しません!~
証券監視委としては、不公正取引の未然防止という観点から、事例集を、
- 重要事実等の発生源となる上場会社等における情報管理態勢、インサイダー取引防止に向けた内部管理態勢の一層の充実
- 公開買付け等企業再編の当事者からフィナンシャル・アドバイザリー業務等を受託する証券会社・投資銀行等における重要事実等の情報管理の徹底
- 証券市場のゲートキーパーとしての役割を担う証券会社における適切な売買審査の実施
などのために活用していただくことを期待しております。
また、一般投資家の方にもインサイダー取引や相場操縦、風説の流布・偽計といった不公正取引に係る法令上の規制について理解を深めていただきたいと思います。
事例集が活用されることにより、すべての市場関係者による自己規律の強化、市場の公正性・透明性の確保及び投資者保護につながれば幸いです。
また、一般投資家の方にもインサイダー取引や相場操縦、風説の流布・偽計といった不公正取引に係る法令上の規制について理解を深めていただきたいと思います。
事例集が活用されることにより、すべての市場関係者による自己規律の強化、市場の公正性・透明性の確保及び投資者保護につながれば幸いです。
6.令和7年度「証券取引等監視委員会の活動状況」の公表について
証券取引等監視委員会は、金融庁設置法第22条の規定に基づき、毎年、活動状況等を公表しています。今回は、その34回目として令和7年度(令和7年4月1日~令和8年3月31日)の「証券取引等監視委員会の活動状況」を令和8年6月23日に公表いたしました。
7.令和7年度「開示検査事例集」の公表について
証券取引等監視委員会(以下「証券監視委」といいます。)は、令和8年6月23日、「令和7年度 開示検査事例集」を公表いたしました。※「開示検査事例集」は、証券監視委による開示検査によって判明した開示規制違反の内容、その背景・原因及び是正策の概要等を取りまとめたものです。
令和7年4月から令和8年3月までの間に、開示規制違反について課徴金納付命令勧告を行った事例のほか、以下のような令和7年度の課徴金納付命令勧告事案等に係る分析結果等を掲載しています。令和7年度の課徴金納付命令勧告事案の分析結果
- 「違反行為者の業種別分類」では、「情報・通信業」が全体の6割弱(57%)。
- 「主な不適正な会計処理等の内容」では、「損失の不計上/先送り」が全体の4割(40%)。
- 「違反行為者の市場別分類」では、東証スタンダード及び東証グロースの上場会社が全体の8割(86%)。
過去11年度分の課徴金納付命令勧告事案の分析結果
- 「違反行為者の上場期間別分類」では、上場後3年以内の会社が全体の2割弱(17%)であり、これらの会社における不適正な会計処理等を行った目的の大宗が、予算・業績目標達成のため。
証券監視委としては、「開示検査事例集」を通じて、上場会社、会計監査人や投資者等の皆様に、開示規制違反の手法やその背景・原因等についてご理解いただくことで、相互のコミュニケーションや対話が活発に行われることを期待しています。
8.株式会社I-neにおける有価証券報告書の重要な事項の不記載及び同社役員が所有する同社株式の売出しに係る目論見書の重要な事項の不記載に係る課徴金納付命令勧告について
証券取引等監視委員会(以下「証券監視委」といいます。)は、株式会社I-ne(以下「当社」といいます。)及び同社役員における金融商品取引法に基づく開示規制の違反について検査した結果、下記のとおり法令違反の事実が認められたことから、令和8年6月26日に内閣総理大臣及び金融庁長官に対して課徴金納付命令勧告を行いました。【法令違反の内容】
(1)当社当社は、当社の主要株主であり役員である者が財務上及び業務上の意思決定に対して重要な影響力を有していた会社との取引を「関連当事者との取引」(連結財務諸表の用語、様式及び作成方法に関する規則第15条の4の2第1項)として、連結財務諸表への注記を行わなかったことにより、「記載すべき重要な事項の記載が欠けている」下記の開示書類を近畿財務局長に提出しました。
(継続開示書類)合計1通
- 令和4年12月期有価証券報告書(令和5年3月24日提出)
(2)当社の役員(以下「課徴金納付命令対象者A」という。)
課徴金納付命令対象者Aは、「記載すべき重要な事項の記載が欠けている」令和4年12月期の有価証券報告書を参照書類とする目論見書を使用し、同目論見書に記載すべき事項が欠けていることを知りながら、その作成に関与し、同目論見書に係る売出しにより、同人が所有する当社の株式を売り付けました。
【違反事実の概要】
「関連当事者との取引」の注記の不記載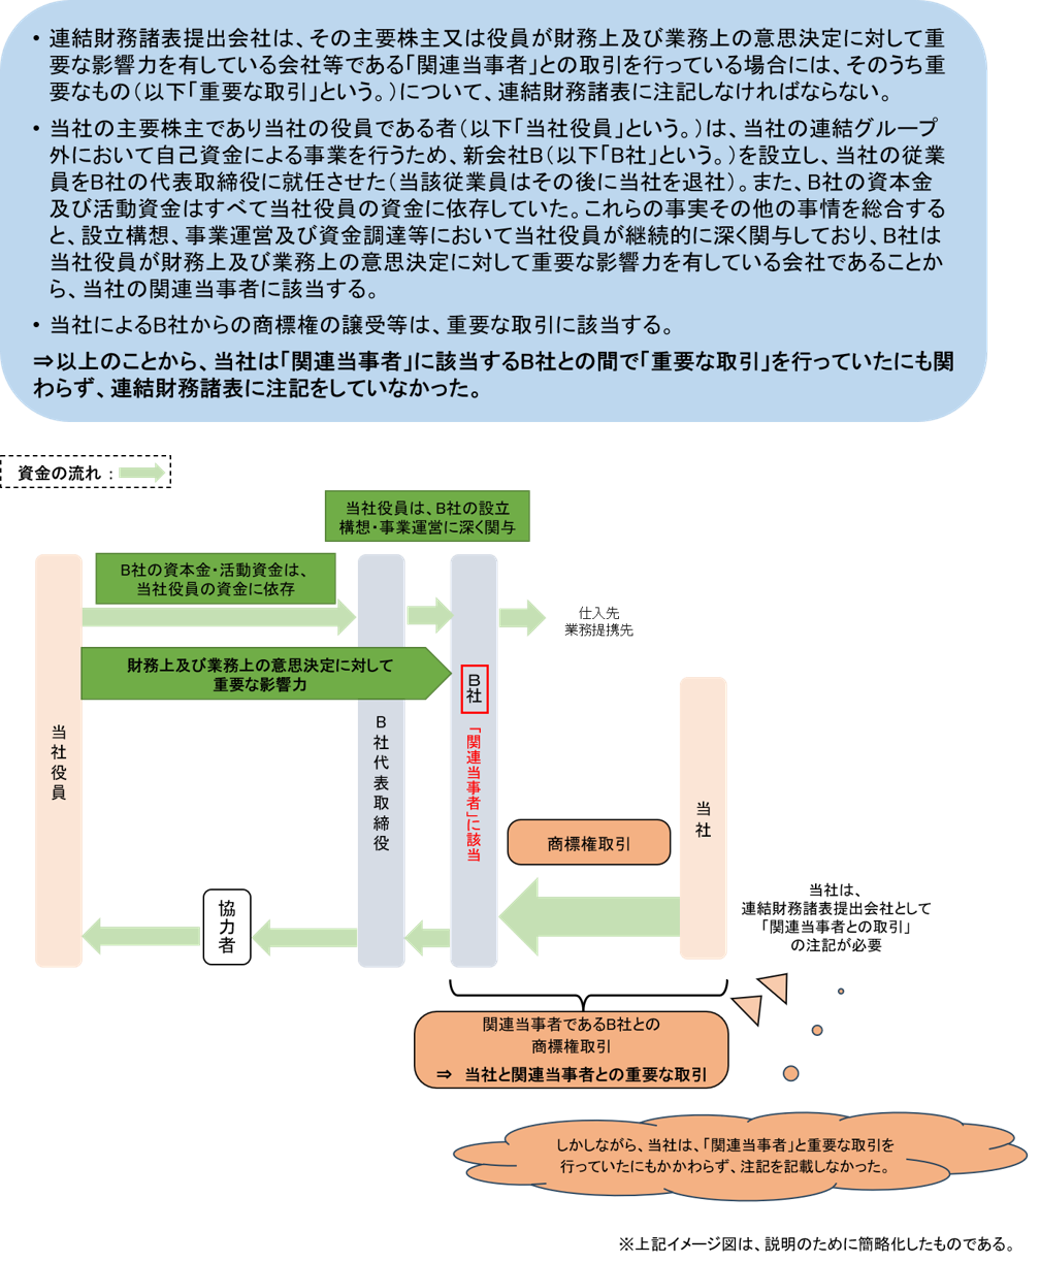
証券監視委は、本事例のような有価証券報告書等における虚偽記載などの開示規制違反に対して、引き続き厳正に対処してまいります。
9.公開買付者の従業者から伝達を受けた海外居住者によるNIPPO株式に係る内部者取引に対する課徴金納付命令の勧告について
証券取引等監視委員会(以下「証券監視委」といいます。)は、取引調査の結果に基づいて、令和8年6月26日、内閣総理大臣及び金融庁長官に対して課徴金納付命令の勧告を行いました。【事案の概要】
本件は、ザ・ゴールドマンサックス・グループ・インク(以下「GS(グローバル)」といいます。)の海外子会社に勤務していた課徴金納付命令対象者(大韓民国居住。以下「対象者」といいます。)が、GS(グローバル)の投資業務等に従事していた日本子会社の従業員らから、同人らがその職務に関し知った、GS(グローバル)の業務執行を決定する機関が、株式会社NIPPO(以下「NIPPO」といいます。)の株式の公開買付けを行うことについての決定をした旨の公開買付けの実施に関する事実の伝達を受けながら、当該事実の公表前に、親族の名義及びその計算においてNIPPO株式を買い付けたものです。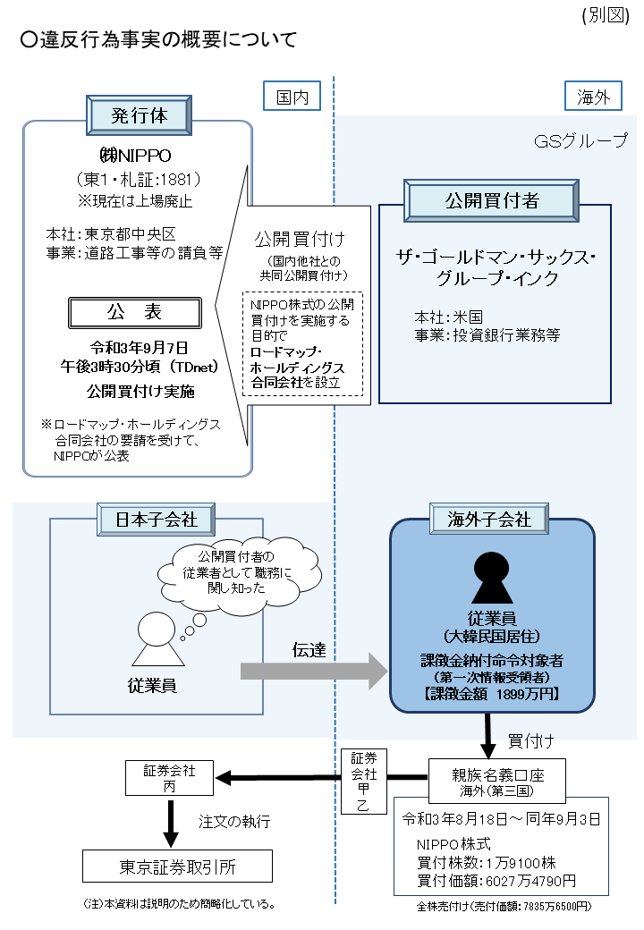
【事案の特色】
- 本件は、大韓民国に居住する対象者が、親族名義の口座を用いて海外から発注を行い、インサイダー取引を行ったという事案です。
- 香港、大韓民国の各金融規制当局から支援を受けて調査を進めたほか、日本取引所自主規制法人から提供された情報等も参考として、実態解明を行いました。
【証券監視委からのメッセージ】
本件違反行為を勧告することにより、たとえ海外居住者が自己名義ではない口座を利用して海外から取引を行ったとしても、証券監視委が幅広い調査・分析を行って発注者を特定し、処分を行うという姿勢を国内外に示すことができたと認識しています。本件では、2か国の当局からの調査協力を得ており、今後も海外金融規制当局や国内の自主規制機関等との連携を通じて、複数国にまたがる不公正取引に対しても厳正に対処し、我が国証券市場の公正性・透明性の確保に努めます。
10.株式会社ノバレーゼ株券及びAPAMAN株式会社株券に係る内部者取引事件の告発について
証券取引等監視委員会は、令和8年6月29日、金融商品取引法違反(内部者取引)の嫌疑で、犯則嫌疑者2名を東京地方検察庁に告発しました。【事案の概要】
犯則嫌疑者Aは、株式会社ティーケーピーの総務部に所属する従業員であったもの、犯則嫌疑者Bは、犯則嫌疑者Aの夫ですが、犯則嫌疑者両名は、共謀の上、犯則嫌疑者Aが、令和6年5月上旬頃から同年7月中旬頃までの間、その職務等に関し、合計2銘柄の東京証券取引所上場株券に対する公開買付けに準ずる行為の実施に関する事実又は公開買付けの実施に関する事実を知り、いずれも、その公表前の同年5月上旬から同年8月上旬までの間、犯則嫌疑者Bが、犯則嫌疑者B名義で、前記2銘柄の株券合計36万7100株を代金合計約1億4754万円で買い付けたものです。【本件の意義】
本件は、上場会社の従業員であった犯則嫌疑者A及びその夫である犯則嫌疑者Bが、犯則嫌疑者Aがその職務等に関し知った公開買付け等の実施に関する情報を基に、その公表前に、犯則嫌疑者B名義で対象銘柄の株券を買い付けた内部者取引の事案であり、市場の公正性に与えた影響等諸般の事情に照らし、悪質性が認められます。証券取引等監視委員会は、引き続き、市場の公正性・透明性の確保に向けて、本件のような重大で悪質な違法行為に対し、厳正に対応していきます。
11.株式会社BANK INNOVATION及び株式会社プロスペリティアシュアランス並びにこれらの役員1名による金融商品取引法違反行為に係る裁判所への禁止及び停止命令発出の申立てについて
証券取引等監視委員会は、令和8年3月31日、大阪地方裁判所に対して、株式会社BANK INNOVATION(以下「BANK社」といいます。)及び株式会社プロスペリティアシュアランス(以下「プロスペリティ社」といいます。)並びにこれらの代表取締役である安藤正一郎(以下「安藤」といい、BANK社及びプロスペリティ社と併せて「当社ら」といいます。)に金融商品取引法違反行為(無登録金商業)の禁止及び停止を命ずるよう申立てを行いました。【事案の概要】
BANK社は、損害保険代理及び生命保険募集に関する業務、ファイナンシャルプランナー養成に関わるセミナーの企画及び運営業務等を目的として、平成28年に設立された株式会社です。プロスペリティ社は、ファイナンシャルプランニング事業等を目的として、令和2年に設立された株式会社であり、BANK社の下位代理店として活動している者です。
当社らは、金商法第29条所定の登録を受けずに、米国籍の金融持株会社ITA International Holdings LLCを最上位とするITAグループの保険会社等が組成する「S&P500インデックス」及び「エボリューション」等の集団投資スキームの持分(金商法第2条第2項第6号)に該当する海外投資商品に関し、下記(1)のとおり、集団投資スキーム持分の募集又は私募の取扱いを業として行い、また、下記(2)のとおり、顧客とGOO PROPERTY SINGAPORE PTE.LTD.(シンガポール共和国籍、以下「GOO社」という。)との間の投資一任契約の締結の媒介を業として行っていました。
(1)集団投資スキーム持分の募集又は私募の取扱い
BANK社において、ITAグループの日本国内の総代理店の位置付けにあるGOO社と業務委託契約を締結しているところ、当社らは、ITAグループのイントロデューサー登録(ITAグループの投資商品を扱うための資格)を受けた上で、オフショア商品に関心を示した一般投資家に対してS&P500インデックス及びエボリューション等の商品概要や特長、これに投資した場合に見込まれる収益等を説明するなどして出資を促しているほか、当該商品への出資を希望する顧客に対し、その出資契約締結に関して各種書類の案内及び作成の補助等を行っていました。また、当社らは、上記のとおり、自らITAグループの投資商品の販売に係る業務を行う一方、同業務を委託する下位代理店の営業活動によっても収益を図っており、BANK社においては、プロスペリティ社を含む下位代理店(約120者)を管理・指導するなどして当該業務を主導していました。これにより、当社らは、令和7年12月までに、延べ5824名の一般投資家に対し、合計約66億円の出資をさせていました。
当社らの上記行為は、無登録で外国の法令に基づく集団投資スキーム持分の募集又は私募の取扱いを業として行うものとして、金商法第28条第2項第2号に規定する「第二種金融商品取引業」に該当し、無登録でこれを行うことは、同法第29条に違反します。
(2)投資一任契約の締結の媒介
当社らは、当社ら自身又は下位代理店を通じ、上記(1)の募集又は私募の取扱いに際し、エボリューション等の投資商品(出資金の運用先となる外部ファンド等の銘柄及び組合せを顧客が選定できるとされる投資商品)に係る出資契約を締結した顧客のうち、出資金に係る運用ポートフォリオの選定及び変更等に係る権限をGOO社に一任する顧客について、当該投資判断の一任を内容とするアドバイザリーサービス合意書の書式を顧客に提供し、その内容を説明した上、当該合意書の作成を指示するなど、当該投資一任契約の締結のために尽力し、もって、当該顧客とGOO社との間の投資一任契約の締結の媒介を行っていました。当社らの上記行為は、金商法第28条第3項第2号に規定する「投資助言・代理業」に該当し、無登録でこれを行うことは、同法第29条に違反します。
当社らに対しては、令和8年7月10日に、大阪地方裁判所から、当該金融商品取引法違反行為の禁止及び停止を命ずる決定が出されています。
証券取引等監視委員会においては、引き続き、関係機関とも連携しつつ、無登録業者等に対して厳正に対処してまいります。投資者の皆様におかれては、無登録業者等と取引を行うことがないように、注意してください。
【顧客の皆様へ】
- 大阪地方裁判所は、証券取引等監視委員会の申立ての内容どおり、当社らが金融商品取引法違反行為(無登録金商業)を行っていたことを認め、当該行為の禁止及び停止を命令しました(令和8年7月10日)。
- 当社らは、いずれも金融商品取引業の登録等を受けた業者ではありません。
- 当社らは、S&P500インデックスについて、満期まで契約を継続した場合には、積立元本に対し、10年なら100パーセント、15年なら140パーセント、20年なら160パーセントの配当を約束する「元本確保」型商品であること、エボリューションについて、顧客が投資対象及び投資割合を選択した最大10個の外部ファンド等により運用することができ、外部ファンドとしてビットコインの現物を投資対象とした上場型投資信託商品にも投資することができるなど、ITAグループの投資商品の優位性を説明し、これらの商品への出資の勧誘を行い、出資を希望する顧客に対して出資契約の締結等のサポートを行っていました。
- 当社らは、当該商品の提案、勧誘を行うに当たり、顧客に対して、利回りが確保されるなどを謳った説明を行っていますが、当該商品の運用成果を保証するものではありません。
- 裁判所の命令は、当社らによる金融商品取引法違反行為の禁止及び停止を命ずるものであり、顧客への投資資金の返金を禁止するものではありません。
- 下記【一般投資家の皆様へ】も、併せてご確認ください。
【一般投資家の皆様へ】
- 無登録業者が、実際には契約内容のとおりの取引を行っていなかったなどのトラブルが多発しています。無登録業者には、金融庁の監督権限が及ばず、投資者保護規定に基づく処分等が行えませんので、ご注意ください。
- 仮に、海外当局の登録を受けた業者であったとしても、当該海外当局は、他国民との取引について監督指導等を行わないことや、金融庁と同等の監督権限がないことなどがあります。海外当局の登録を受けたことをもって日本と同等の投資者保護を担保するものではありません。
- 一般に、無登録業者は、実際には契約内容のとおりの取引を行っていない商品であったとしても、返金等を希望する顧客に対し、他の顧客の投資資金を交付することで、返金等に応じることがあります。これまでに返金等を受けることができていたとしても、そのことをもって、直ちに当該商品が信頼できるとは言えませんので、ご注意ください。
- 日本で登録を受けずに金融商品取引業を行うことは違法です。取引の相手方が登録を受けているか、『免許・許可・登録等を受けている業者一覧』でご確認ください。
また、無登録で金融商品取引業を行っているとして、金融庁(財務局)が警告を行った者の名称等は、『無登録で金融商品取引業を行う者の名称等』をご確認ください。 - その他、投資の際に留意すべき点等については、『一般投資家の皆様へ』をご確認ください。
<発行> 証券取引等監視委員会事務局 総務課
〒100-8922 東京都千代田区霞が関3-2-1 中央合同庁舎第7号館
電話番号:03-3506-6000(代表)


